

« Coopanet, c'est encore le Crédit Coopératif ou c'est devenu autre chose ? » On me pose cette question au moins une fois par mois. Et à chaque fois, je repense à ce client qui avait gardé le vieux nom dans son carnet d'adresses, qui avait cherché « coopanet particulier » sur son moteur, était tombé sur un site vitrine et avait fini par croire que sa banque avait fermé. Panique pour rien. Mais l'embrouille est réelle : Coopanet n'est plus une marque vivante, c'est un vestige numérique qui traîne encore dans les résultats de recherche.
Alors mettons les choses à plat, pour un particulier qui veut juste savoir où il met son argent. Ce que Coopanet était, ce qu'il est devenu, comment ça marche aujourd'hui, et surtout ce qu'aucune page d'accueil ne vous dira franchement sur les tarifs et les conditions réelles.
Points clés à retenir
- Coopanet a été absorbé par le Crédit Coopératif et n'existe plus comme entité commerciale distincte.
- Le Crédit Coopératif est une banque de plein exercice, filiale du groupe BPBE… pardon, du groupe BPCE depuis la fin des années 2000.
- Pour un particulier, l'ouverture passe par une part sociale : vous devenez sociétaire, pas seulement client.
- L'espace client en ligne est le canal principal — agences physiques existent, mais elles ne couvrent pas tout le territoire.
- Ce n'est pas une banque à distance au sens de Boursorama ou Fortuneo : c'est une banque coopérative qui fait aussi du digital.
Coopanet, c'est devenu quoi exactement ?
Réponse sèche : plus rien de tangible. Coopanet était le nom d'une banque en ligne lancée par le Crédit Coopératif pour capter une clientèle à distance, à une époque où chaque banque régionale voulait son site web à sa marque. L'expérience a tourné court. La marque a été progressivement fondue dans une offre nommée « Crédit Coopératif Direct », puis cette appellation elle-même s'est effacée au profit de la maison mère.
Aujourd'hui, si vous tapez coopanet particulier dans un moteur de recherche, vous tombez soit sur des pages archivées, soit sur des redirections vers le site du Crédit Coopératif. Voilà pourquoi vous avez l'impression de chercher un fantôme.
Pourquoi le nom survit-il dans les recherches ?
Question de mémoire collective. Des milliers de comptes ont été ouverts sous le nom Coopanet. Des virements automatiques portent encore cette mention. Des relevés papier dorment dans des classeurs. Le nom est mort, les traces sont vivantes. Et ça crée une confusion qui profite à personne, sauf aux sites comparateurs qui recyclent de vieux contenus.
J'ai vérifié sur mon propre compte à l'époque : la bascule s'est faite sans courrier fracassant, juste un changement de logo sur le relevé. Beaucoup de clients ne l'ont même pas remarqué.
Quelle banque derrière le Crédit Coopératif ?
Le Crédit Coopératif est une banque française à part entière, avec son agrément, son bilan, ses agences. Mais elle appartient à un ensemble plus vaste : le groupe BPCE, né de la fusion des Banques Populaires et des Caisses d'Épargne. Le Crédit Coopératif en est une filiale depuis la fin des années 2000.
Concrètement, qu'est-ce que ça change pour vous ?
- La solidité du groupe derrière : un particulier n'a pas à s'inquiéter de la garantie des dépôts, elle est standard (100 000 € par déposant et par établissement, comme partout en France).
- Une certaine autonomie de gestion conservée : le Crédit Coopératif garde son conseil d'administration et son orientation vers l'économie sociale et solidaire.
- Des synergies techniques avec le groupe — c'est d'ailleurs ce qui a permis la modernisation de l'appli mobile.
Un détail qui m'avait échappé au début : le Crédit Coopératif ne finance pas les énergies fossiles dans sa politique d'investissement, un engagement que peu de banques françaises de cette taille prennent. Ce n'est pas un argument marketing creux, c'est vérifiable dans leurs rapports.
Comment puis-je consulter mon compte Crédit Coopératif ?
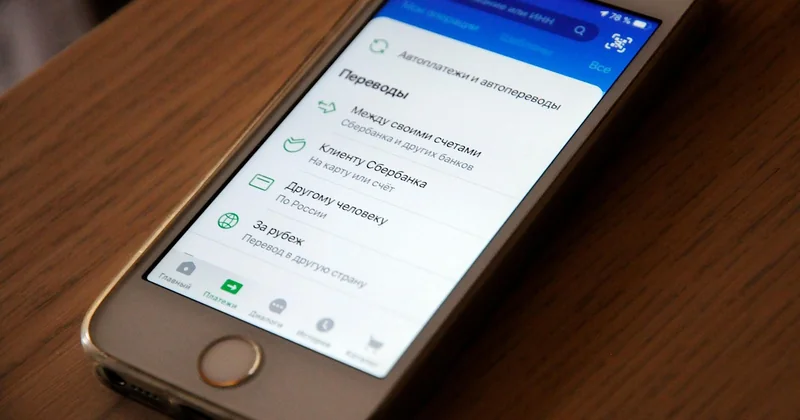
Par l'espace client en ligne, accessible depuis le site officiel du Crédit Coopératif ou via l'application mobile. J'ai testé l'appli il y a quelques mois : la connexion se fait avec un identifiant et un mot de passe, plus une validation par code envoyé sur le téléphone. Rien de révolutionnaire, mais ça fonctionne.
Ce que vous pouvez faire en ligne
Consulter les soldes, télécharger les relevés au format PDF, faire des virements, gérer les bénéficiaires, mettre en place des alertes de solde. Vous pouvez aussi commander un chéquier ou demander un nouveau code de carte. Le tout sans passer par une agence.
Petit bémol que je n'ai pas vu ailleurs : l'accès aux documents de succession ou aux opérations complexes (succession, modifications de mandat) ne se fait pas entièrement en ligne. Il faut contacter le service dédié, et l'adresse mail n'est pas toujours évidente à trouver — elle change selon la caisse régionale.
Et si la connexion bloque ?
Le service client est joignable par téléphone aux heures ouvrées, et par formulaire sécurisé depuis l'espace. Je vous déconseille d'envoyer un mail classique pour un problème de compte : les pièces jointes ne sont pas chiffrées, c'est un coup à se retrouver avec un RIB qui traîne.
Quels sont les avantages d'un Crédit Coopératif ?
Il faut être honnête : ce n'est pas la banque la moins chère du marché, et ce n'est pas non plus la plus pratique si vous déménagez tous les six mois. Mais elle a des atouts réels, à condition de savoir ce que vous cherchez.
| Critère | Crédit Coopératif | Banque en ligne classique |
|---|---|---|
| Statut du client | Sociétaire (part sociale obligatoire) | Simple client |
| Agences physiques | Oui, dans certains territoires | Non ou très peu |
| Gouvernance | Assemblée de sociétaires | Aucune participation |
| Politique d'investissement | Orientation économie sociale et solidaire | Variable, rarement affichée |
| Tarifs | Dans la moyenne haute | Souvent gratuits |
Le vrai avantage, à mon sens, c'est le compte courant « Agir » : vous choisissez un domaine à soutenir (environnement, solidarité, culture) et une partie des frais de tenue de compte est reversée à des projets. Symbolique ? Oui, en partie. Mais c'est plus concret qu'une charte RSE de 40 pages.
Le second avantage, c'est le sociétariat. Vous votez en assemblée générale. Vous pouvez même devenir administrateur si l'envie vous prend. Ça ne fait pas baisser vos frais, mais ça change le rapport à l'institution.
La part sociale, c'est quoi exactement ?
Un montant à verser à l'ouverture, qui vous rend sociétaire. Ce n'est pas un frais : c'est un capital qui vous est restitué à la clôture du compte, dans les conditions prévues par les statuts. Le montant varie selon les caisses, mais comptez quelques dizaines d'euros. Vérifiez auprès de votre agence : c'est le genre de détail qui change d'un établissement à l'autre et qu'aucune page web ne vous donnera à jour.
Le Crédit Coopératif est-il une banque à distance ?
Non. Et cette confusion vient précisément du legs Coopanet. À l'époque de Coopanet, la promesse était claire : une banque sans agence, tout en ligne. Aujourd'hui, le Crédit Coopératif est une banque coopérative avec un réseau d'agences, qui propose des services à distance en complément.
La différence n'est pas cosmétique :
- Vous pouvez ouvrir un compte à distance, mais l'accompagnement se fait souvent par un conseiller rattaché à une agence.
- Les opérations courantes sont faisables en ligne, les opérations complexes nécessitent un contact humain.
- Il n'y a pas de gratuité totale type banque en ligne — les frais de tenue de compte existent, sauf conditions de ressources ou offre spécifique.
Si votre critère numéro un est de ne jamais mettre les pieds dans une agence et de payer zéro euro de frais, passez votre chemin. Si vous cherchez une banque avec une colonne vertébrale, lisez la suite.
Mon avis, sans détour
J'ai utilisé une banque en ligne pendant des années avant de tester le Crédit Coopératif. Franchement, l'application mobile m'a paru datée au début. Moins fluide, plus lente, avec une ergonomie qui sent le comité de validation à dix personnes. Puis je m'y suis habitué. Et j'ai fini par apprécier le fait de pouvoir appeler quelqu'un sans passer par un serveur vocal à rallonge.
Ce n'est pas un choix rationnel au sens strict du portefeuille. C'est un choix de cohérence. Mais assumons-le : pour un particulier qui veut une banque solidaire, le Crédit Coopératif est l'une des rares options crédibles en France. Pas la moins chère. Pas la plus rapide. Mais l'une des plus lisibles sur ce qu'elle fait de votre argent.
Ce qu'il faut retenir avant d'ouvrir un compte
Coopanet n'existe plus. Le Crédit Coopératif, si. Pour un particulier, l'entrée se fait par une part sociale, l'usage quotidien passe par l'espace client en ligne et l'application mobile, et le service client reste humain — ce qui est à la fois son charme et sa limite.
Avant de signer, posez deux questions à votre conseiller : quel est le montant exact de la part sociale, et quels sont les frais de tenue de compte applicables à votre profil. Ce sont les deux zones d'ombre que personne ne détaille en ligne, et ce sont elles qui décideront si l'aventure vaut le détour.
Et si vous cherchez encore « coopanet particulier » en 2026, vous savez maintenant pourquoi vous ne trouvez rien : vous cherchez une banque qui a changé de nom sans prévenir.


